「都市交通の再編成」が始まる――GO×Waymo×日本交通の三社連携が暴く、自動運転の真の競争軸
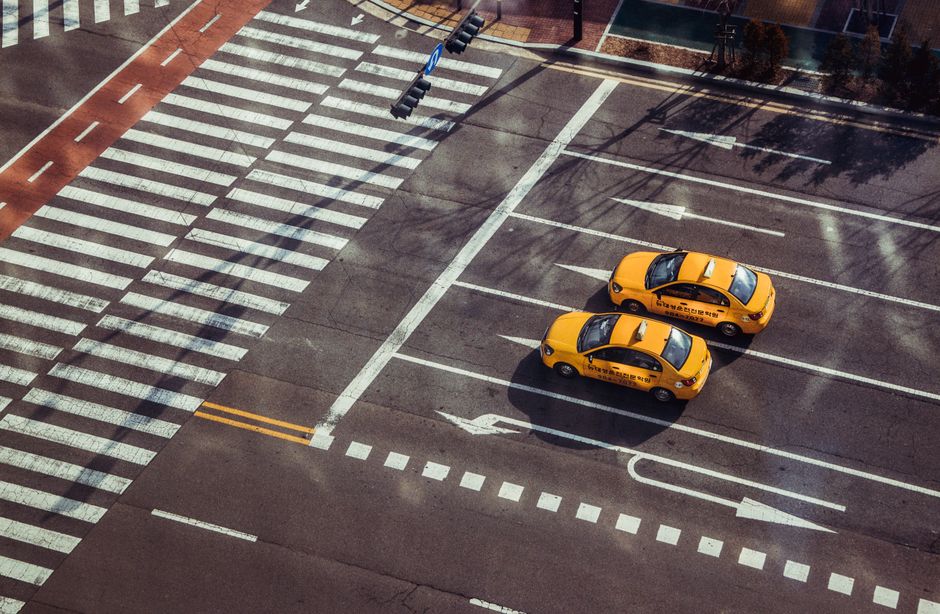
「都市交通の再編成」が始まる――GO×Waymo×日本交通の三社連携が暴く、自動運転の真の競争軸
2026年9月、日本の交通業界に大きな衝撃が走った。配車アプリ「GO」を展開するGo株式会社、Google傘下の自動運転技術企業Waymo、そして業界の雄・日本交通の3社が、東京での自動運転タクシー商用化に向けた戦略的パートナーシップを締結したのだ。
一見するとシンプルな技術提携に見えるこのニュースは、実は日本の交通産業が迎えた構造的な転換点を象徴している。単なる「自動運転技術の導入」ではなく、既得権益と規制の厚い壁に守られた日本市場で、いかにして新しいビジネスモデルが侵食していくかという、テクノロジーと政治経済学が交差する戦場なのである。
なぜ「三者連携」なのか――テクノロジー企業だけでは戦えない日本市場の構造
一般的に、自動運転タクシーの事業化というと「Waymoのような最先端技術を持つ企業が独走する」というイメージを持つ人も多いだろう。しかし、日本市場はそう単純ではない。
Waymoは確かに自動運転技術の世界的リーダーだ。アメリカでの実績と技術蓄積は競争相手を寄せ付けない。だが、それだけでは日本で事業を展開することはできない。
- 規制当局への信頼構築:日本の運輸省、警察庁、自治体との複雑な許認可プロセスを単独で通すことはテクノロジー企業には困難
- 既存タクシー業界との利害調整:約65,000台のタクシーが営業する東京で、既得権益層を敵に回したら実装は不可能
- 配車システムの統合:既に国内で300万以上のユーザーを持つGOのプラットフォームなしに、顧客基盤を構築することは現実的ではない
つまり、Waymoの技術力 × GOのプラットフォーム力 × 日本交通の業界信用力という「三つの異なる資産」の組み合わせが、初めて日本市場での突破が可能になるのだ。
2027年という期限が意味するもの――「規制実装競争」の勃発
注目すべきは、商用化の目標期限が「2027年中」と明示されたことである。これはただの経営目標ではなく、市場全体に対する宣戦布告に他ならない。
現在、自動運転タクシーの事業化に向けた規制環境は急速に進化している。内閣府の戦略的イノベーション創造プログラム(SIP)も自動運転の実証実験支援を加速させており、2027年という期限は「政策当局が実装準備を整える時間枠」とも重なっている。
逆を言えば、この時間窓を逃すと、他の競合勢力が規制当局との関係構築を先制される可能性が高い。Apolloなど中国系の自動運転企業も日本市場への参入を虎視眈々と狙っており、「誰が最初に東京の公道でロボタクシーを走らせるか」という競争は、すでに始まっている。
インフラ投資と都市計画の再構想――自動運転がもたらす「見えない変化」
自動運転タクシーの商用化は、単に「ドライバーが不要になる」という話ではない。より深い層では、都市のモビリティインフラそのものの再構想を迫る。
たとえば、以下のような変化が連鎖的に起こるだろう:
- 駐車場用地の再利用:自動運転タクシーはピック&ドロップ機能により、郊外での駐車場需要が激減。その用地をデータセンター建設やグリーンスペースに転換する自治体戦略
- タクシー乗車場のデジタル化:駅前のタクシー乗車場は「物理的行列」から「アプリベースの仮想行列」へ転換。駅のUX設計そのものが変わる
- 交通データの集約化:数千台の自動運転タクシーから得られるリアルタイムの移動・渋滞データが、都市計画AI基盤として機能
特に最後のポイントが重要だ。自動運転タクシーのネットワークは、その本質において「モビリティのセンサーネットワーク」であり、その データ資産こそが、都市OSプラットフォームとしてのGOの真の価値になるだろう。
日本交通の「既存資産の逆転」――なぜ老舗企業は自動運転で生き残るのか
興味深いのは、この提携において日本交通という「伝統的なタクシー会社」が主要なパートナーとして位置づけられていることだ。通常、新技術によって既得権益企業は駆逐されるはずである。なぜ日本交通は生き残るのか。
答えは、日本交通が保有する「無形資産」の価値にある:
- 全国約6,000台のタクシー車両ネットワークと整備インフラ
- 顧客との長年の信頼関係と高齢層への認知度
- 運輸局との許認可実績と安全実績の蓄積
- 乗務員教育・品質管理のノウハウ
これらの資産は、単なる「古い時代の遺物」ではなく、自動運転時代の過渡期における「信頼と安全の実績」として再評価されるのだ。Waymoの技術だけでは市場参入できない。既得権益層が反発する中での実装には、業界からの信頼が不可欠な条件となる。
つまり、日本交通は「タクシー会社」から「モビリティテクノロジーインテグレーター」へのポジション転換を遂行しようとしている。
規制当局の判断が2027年の成否を決める
最後に、この三社連携の成功を左右する最大の要因は、テクノロジーではなく「規制」である。
現在、日本の道路交通法では自動運転車の公道走行にはまだ多くの制限がある。限定的な区域での実証実験は進んでいるが、商用化段階での「無人運行」「常時監視不要」「夜間走行」などは、いまだ灰色地帯のままだ。
2027年の商用化実現には、この規制フレームワークが整備される必要がある。GO、Waymo、日本交通の三社は、単なる事業パートナーシップだけでなく、政策提言パートナーシップとしても機能することになるだろう。
まとめ:日本市場における「テクノロジック民主化」の新しい形
GO×Waymo×日本交通の提携は、一見するとアメリカの自動運転技術の日本進出に見える。しかし実質は、日本の既得権益産業とグローバルテクノロジー企業が、相互依存的なパートナーシップモデルで、新市場を共創する試みなのだ。
これは「破壊的イノベーション」の古典的な理論と異なる。既存産業を完全に置き換えるのではなく、テクノロジー、プラットフォーム、規制信頼を組み合わせた「三角形の統合」によって初めて市場が開く。
2027年の東京の路上に、Waymoの自動運転タクシーが走っているか。その答えは、単なる技術力ではなく、日本という市場特有の「政治経済学的な複雑性」をいかに突破できたかで決まるのである。
📌 この記事に関連するおすすめ
記事内容に興味を持った方におすすめのアイテムをご紹介します。
- ▶ 自動運転技術書
Amazon 自動運転 - ▶ 最新テクノロジー本
Amazon テクノロジー書籍 - ▶ データ分析の本
Amazon データ分析書籍
※ 当サイトはAmazonアソシエイト・プログラム参加サイトです

コメントを送信